Domain reales-wohnen.de kaufen?
Wir ziehen mit dem Projekt
reales-wohnen.de um.
Sind Sie am Kauf der Domain
reales-wohnen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reales-wohnen.de kaufen?
Sind Fördermittel Betriebseinnahmen?
Sind Fördermittel Betriebseinnahmen? Diese Frage hängt von der Art der Fördermittel und deren Verwendungszweck ab. In einigen Fällen können Fördermittel als Betriebseinnahmen betrachtet werden, wenn sie zur Finanzierung von betrieblichen Aktivitäten wie Investitionen oder laufenden Betriebskosten verwendet werden. Andererseits können bestimmte Fördermittel auch als nicht-rückzahlbare Zuschüsse oder Kapitalzuschüsse betrachtet werden, die nicht als Betriebseinnahmen gelten. Es ist wichtig, die spezifischen steuerlichen und rechtlichen Bestimmungen zu beachten, um festzustellen, wie Fördermittel in der Buchhaltung behandelt werden sollten. Letztendlich sollte ein Steuerberater oder Rechtsberater konsultiert werden, um eine genaue Einschätzung zu erhalten. **
Was ist Betriebseinnahmen?
Was ist Betriebseinnahmen? Betriebseinnahmen sind die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie umfassen alle Einnahmen, die direkt aus dem operativen Geschäft des Unternehmens stammen, wie beispielsweise Umsätze aus dem Verkauf von Produkten oder Provisionen aus erbrachten Dienstleistungen. Betriebseinnahmen sind ein wichtiger Indikator für die finanzielle Leistungsfähigkeit eines Unternehmens und werden in der Gewinn- und Verlustrechnung ausgewiesen. Sie dienen dazu, die Rentabilität und den Erfolg eines Unternehmens zu messen und sind entscheidend für die langfristige finanzielle Gesundheit eines Unternehmens. **
Ähnliche Suchbegriffe für Betriebseinnahmen
Top-Angebote
Produkte zum Begriff Betriebseinnahmen:
-
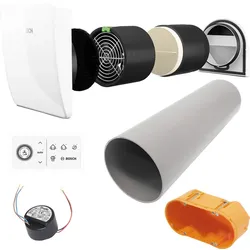
BOSCH Paket dezentr. Lüftung JUPA VE201 Zwei-Zimmer Wohnung (35 m2 Wohnfläche)Gesamtgewicht inkl. Verpackung: 11,5 kg bestehend aus: · BOSCH dezentrale Lüftung V2000D 43 /K, Komplettset: mit Montagerohr, Außenhaube, Bestell-Nr.: 7735600363, Anzahl (Stück): 2 · BOSCH Zub. dezentraler Lüftung CV 40 H/U, Lüftungsregler mit Unterputznetzteil, Bestell-Nr.: 7735600365 · BOSCH Zubehör dezentraler Lüftung LUP2, Lüftungsreglung-Unterputzdose tief, Bestell-Nr.: 7735600380 · BOSCH Zubehör dezentraler Lüftung LMK, Montagekleber (Befestigung Montagerohrs), Bestell-Nr.: 77356003791494,08 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
MieteMiete , Das gesamte BGB-Mietrecht. Kommentar , Reflektoren > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20250630, Titel der Reihe: Gelbe Erläuterungsbücher##, Redaktion: Börstinghaus, Ulf P.~Siegmund, Astrid, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 1400, Keyword: Beendigung des Mietverhältnisses; Blank; Corona-Gesetz; Covid-19-Abmilderungsgesetz; Covid-19-Gesetz; Covid-19-Regelung; HeizungsG; Heizungsgesetz; Miete; Mietenstopp; Miethöhe; Mietpreisbremse; Mietrechtsanpassungsgesetz; Mietspiegelverordnung; Mietverhältnisse auf unbestimmte Zeit; WEG-Novelle 2020; Wechsel der Vertragsparteien; angespannte Wohnungsmärkte, Fachschema: Mietrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1653 Blätter, Länge: 194, Breite: 128, Höhe: 55, Gewicht: 1140, Produktform: Gebunden,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BOSCH Paket dezentr. Lüftung JUPA VE202 Drei-Zimmer Wohnung (75 m2 Wohnfläche)Gesamtgewicht inkl. Verpackung: 21,7 kg bestehend aus: · BOSCH dezentrale Lüftung V2000D 43 /K, Komplettset: mit Montagerohr, Außenhaube, Bestell-Nr.: 7735600363, Anzahl (Stück): 4 · BOSCH Zub. dezentraler Lüftung CV 40 H/U, Lüftungsregler mit Unterputznetzteil, Bestell-Nr.: 7735600365 · BOSCH Zubehör dezentraler Lüftung LUP2, Lüftungsreglung-Unterputzdose tief, Bestell-Nr.: 7735600380 · BOSCH Zubehör dezentraler Lüftung LMK, Montagekleber (Befestigung Montagerohrs), Bestell-Nr.: 77356003792672,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BOSCH Paket dezentr. Lüftung JUPA VE204 Vier-Zimmer Wohnung (110 m2 Wohnfläche)Gesamtgewicht inkl. Verpackung: 31,9 kg bestehend aus: · BOSCH dezentrale Lüftung V2000D 43 /K, Komplettset: mit Montagerohr, Außenhaube, Bestell-Nr.: 7735600363, Anzahl (Stück): 6 · BOSCH Zub. dezentraler Lüftung CV 40 H/U, Lüftungsregler mit Unterputznetzteil, Bestell-Nr.: 7735600365 · BOSCH Zubehör dezentraler Lüftung LUP2, Lüftungsreglung-Unterputzdose tief, Bestell-Nr.: 7735600380 · BOSCH Zubehör dezentraler Lüftung LMK, Montagekleber (Befestigung Montagerohrs), Bestell-Nr.: 77356003793850,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Privateinlagen Betriebseinnahmen?
Sind Privateinlagen Betriebseinnahmen? Diese Frage lässt sich nicht pauschal beantworten, da Privateinlagen und Betriebseinnahmen zwei unterschiedliche Dinge sind. Privateinlagen sind Geldbeträge, die der Inhaber eines Unternehmens aus seinem persönlichen Vermögen in das Unternehmen einzahlt, während Betriebseinnahmen die Einnahmen sind, die das Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Privateinlagen erhöhen das Eigenkapital des Unternehmens, während Betriebseinnahmen die Umsatzerlöse darstellen. Es ist wichtig, Privateinlagen und Betriebseinnahmen klar voneinander zu trennen, um eine ordnungsgemäße Buchführung und Steuererklärung sicherzustellen. **
-
Sind Spenden Betriebseinnahmen?
Sind Spenden Betriebseinnahmen? Diese Frage hängt von der Art der Spende und dem Kontext ab. Im Allgemeinen werden Spenden in der Regel nicht als Betriebseinnahmen betrachtet, da sie freiwillig und ohne direkte Gegenleistung erfolgen. Spenden werden oft als externe Finanzierung betrachtet, die dazu dient, gemeinnützige oder wohltätige Aktivitäten zu unterstützen. Im Falle von Unternehmen können Spenden jedoch als Betriebsausgaben abgezogen werden, was sie steuerlich vorteilhaft macht. Letztendlich ist es wichtig, die steuerlichen und rechtlichen Bestimmungen zu Spenden und Betriebseinnahmen zu beachten, um Missverständnisse zu vermeiden. **
-
Wie werden Betriebseinnahmen versteuert?
Wie werden Betriebseinnahmen versteuert? Betriebseinnahmen werden in der Regel als Teil des Gewinns eines Unternehmens besteuert. Die genaue Besteuerung hängt von der Rechtsform des Unternehmens ab, z.B. ob es sich um eine Personengesellschaft oder eine Kapitalgesellschaft handelt. In Deutschland werden Betriebseinnahmen in der Regel über die Gewerbesteuer, die Einkommensteuer und die Umsatzsteuer besteuert. Es ist wichtig, alle Einnahmen ordnungsgemäß zu dokumentieren und alle steuerlichen Pflichten zu erfüllen, um Probleme mit den Steuerbehörden zu vermeiden. **
-
Was sind steuerfreie Betriebseinnahmen?
Steuerfreie Betriebseinnahmen sind Einnahmen, die ein Unternehmen erzielt, aber nicht versteuern muss. Dazu gehören beispielsweise Zuschüsse, Fördermittel oder bestimmte Versicherungsleistungen. Diese Einnahmen sind in der Regel steuerfrei, da sie nicht dem eigentlichen Geschäftszweck des Unternehmens dienen, sondern als Unterstützung oder Entlastung gedacht sind. Es ist wichtig, diese steuerfreien Betriebseinnahmen korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Regelungen und Vorschriften zu steuerfreien Betriebseinnahmen vertraut machen, um steuerliche Risiken zu minimieren. **

Was sind Umsatzsteuerfreie Betriebseinnahmen?
Umsatzsteuerfreie Betriebseinnahmen sind Einnahmen, die von der Umsatzsteuer befreit sind und somit nicht in die Berechnung der Umsatzsteuer einbezogen werden. Diese Einnahmen können beispielsweise aus bestimmten Dienstleistungen oder dem Verkauf von steuerbefreiten Waren stammen. Unternehmen, die solche Einnahmen erzielen, müssen sie dennoch in ihrer Buchhaltung erfassen, auch wenn sie keine Umsatzsteuer darauf zahlen müssen. Es ist wichtig, die unterschiedlichen Arten von Betriebseinnahmen genau zu kennen, um die steuerlichen Verpflichtungen korrekt zu erfüllen und mögliche Fehler zu vermeiden. Letztendlich können umsatzsteuerfreie Betriebseinnahmen die finanzielle Situation eines Unternehmens positiv beeinflussen, da sie die Steuerlast verringern können. **
Was versteht man unter Betriebseinnahmen?
Was versteht man unter Betriebseinnahmen? Betriebseinnahmen sind alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen generiert. Dazu gehören beispielsweise Umsatzerlöse, Zinseinnahmen, Mieteinnahmen oder Provisionen. Betriebseinnahmen sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung eines Unternehmens und dienen zur Berechnung des Gewinns. Sie geben Auskunft darüber, wie erfolgreich ein Unternehmen seine Produkte oder Dienstleistungen am Markt platziert und wie rentabel es arbeitet. **
Top-Angebote
Produkte zum Begriff Betriebseinnahmen:
-
Auswirkungen des Bestellerprinzips gem. § 2 Abs. 1 (a) Wohnungsvermittlungsgesetz auf Wohnungsvermittler, Vermieter und Mieter, Taschenbuch von AmandaAuswirkungen Des Bestellerprinzips Gem. § 2 Abs. 1 (a) Wohnungsvermittlungsgesetz Auf Wohnungsvermittler, Vermieter Und Mieter, Taschenbuch Von Amanda Elia, Grin, 978-3-668-73106-6, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Wirtschaftlichkeit des Kaufs einer Immobilie im Vergleich zur Miete, Taschenbuch von Stefan Georg, Springer Fachmedien Wiesbaden GmbH,Die Wirtschaftlichkeit Des Kaufs Einer Immobilie Im Vergleich Zur Miete, Taschenbuch Von Stefan Georg, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-47063-0, Seitenanzahl: 4713,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BOSCH Paket dezentr. Lüftung JUPA VE201 Zwei-Zimmer Wohnung (35 m2 Wohnfläche)Gesamtgewicht inkl. Verpackung: 11,5 kg bestehend aus: · BOSCH dezentrale Lüftung V2000D 43 /K, Komplettset: mit Montagerohr, Außenhaube, Bestell-Nr.: 7735600363, Anzahl (Stück): 2 · BOSCH Zub. dezentraler Lüftung CV 40 H/U, Lüftungsregler mit Unterputznetzteil, Bestell-Nr.: 7735600365 · BOSCH Zubehör dezentraler Lüftung LUP2, Lüftungsreglung-Unterputzdose tief, Bestell-Nr.: 7735600380 · BOSCH Zubehör dezentraler Lüftung LMK, Montagekleber (Befestigung Montagerohrs), Bestell-Nr.: 77356003791494,08 €*Versand: 8,90 €Sichere Weiterleitung zum Anbieter
-
MieteMiete , Das gesamte BGB-Mietrecht. Kommentar , Reflektoren > Beleuchtung , Auflage: 8. Auflage, Erscheinungsjahr: 20250630, Titel der Reihe: Gelbe Erläuterungsbücher##, Redaktion: Börstinghaus, Ulf P.~Siegmund, Astrid, Edition: NED, Auflage: 25008, Auflage/Ausgabe: 8. Auflage, Seitenzahl/Blattzahl: 1400, Keyword: Beendigung des Mietverhältnisses; Blank; Corona-Gesetz; Covid-19-Abmilderungsgesetz; Covid-19-Gesetz; Covid-19-Regelung; HeizungsG; Heizungsgesetz; Miete; Mietenstopp; Miethöhe; Mietpreisbremse; Mietrechtsanpassungsgesetz; Mietspiegelverordnung; Mietverhältnisse auf unbestimmte Zeit; WEG-Novelle 2020; Wechsel der Vertragsparteien; angespannte Wohnungsmärkte, Fachschema: Mietrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1653 Blätter, Länge: 194, Breite: 128, Höhe: 55, Gewicht: 1140, Produktform: Gebunden,129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Fördermittel Betriebseinnahmen?
Sind Fördermittel Betriebseinnahmen? Diese Frage hängt von der Art der Fördermittel und deren Verwendungszweck ab. In einigen Fällen können Fördermittel als Betriebseinnahmen betrachtet werden, wenn sie zur Finanzierung von betrieblichen Aktivitäten wie Investitionen oder laufenden Betriebskosten verwendet werden. Andererseits können bestimmte Fördermittel auch als nicht-rückzahlbare Zuschüsse oder Kapitalzuschüsse betrachtet werden, die nicht als Betriebseinnahmen gelten. Es ist wichtig, die spezifischen steuerlichen und rechtlichen Bestimmungen zu beachten, um festzustellen, wie Fördermittel in der Buchhaltung behandelt werden sollten. Letztendlich sollte ein Steuerberater oder Rechtsberater konsultiert werden, um eine genaue Einschätzung zu erhalten. **
-
Was ist Betriebseinnahmen?
Was ist Betriebseinnahmen? Betriebseinnahmen sind die Gesamteinnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie umfassen alle Einnahmen, die direkt aus dem operativen Geschäft des Unternehmens stammen, wie beispielsweise Umsätze aus dem Verkauf von Produkten oder Provisionen aus erbrachten Dienstleistungen. Betriebseinnahmen sind ein wichtiger Indikator für die finanzielle Leistungsfähigkeit eines Unternehmens und werden in der Gewinn- und Verlustrechnung ausgewiesen. Sie dienen dazu, die Rentabilität und den Erfolg eines Unternehmens zu messen und sind entscheidend für die langfristige finanzielle Gesundheit eines Unternehmens. **
-
Sind Privateinlagen Betriebseinnahmen?
Sind Privateinlagen Betriebseinnahmen? Diese Frage lässt sich nicht pauschal beantworten, da Privateinlagen und Betriebseinnahmen zwei unterschiedliche Dinge sind. Privateinlagen sind Geldbeträge, die der Inhaber eines Unternehmens aus seinem persönlichen Vermögen in das Unternehmen einzahlt, während Betriebseinnahmen die Einnahmen sind, die das Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Privateinlagen erhöhen das Eigenkapital des Unternehmens, während Betriebseinnahmen die Umsatzerlöse darstellen. Es ist wichtig, Privateinlagen und Betriebseinnahmen klar voneinander zu trennen, um eine ordnungsgemäße Buchführung und Steuererklärung sicherzustellen. **
-
Sind Spenden Betriebseinnahmen?
Sind Spenden Betriebseinnahmen? Diese Frage hängt von der Art der Spende und dem Kontext ab. Im Allgemeinen werden Spenden in der Regel nicht als Betriebseinnahmen betrachtet, da sie freiwillig und ohne direkte Gegenleistung erfolgen. Spenden werden oft als externe Finanzierung betrachtet, die dazu dient, gemeinnützige oder wohltätige Aktivitäten zu unterstützen. Im Falle von Unternehmen können Spenden jedoch als Betriebsausgaben abgezogen werden, was sie steuerlich vorteilhaft macht. Letztendlich ist es wichtig, die steuerlichen und rechtlichen Bestimmungen zu Spenden und Betriebseinnahmen zu beachten, um Missverständnisse zu vermeiden. **
Ähnliche Suchbegriffe für Betriebseinnahmen
-
BOSCH Paket dezentr. Lüftung JUPA VE202 Drei-Zimmer Wohnung (75 m2 Wohnfläche)Gesamtgewicht inkl. Verpackung: 21,7 kg bestehend aus: · BOSCH dezentrale Lüftung V2000D 43 /K, Komplettset: mit Montagerohr, Außenhaube, Bestell-Nr.: 7735600363, Anzahl (Stück): 4 · BOSCH Zub. dezentraler Lüftung CV 40 H/U, Lüftungsregler mit Unterputznetzteil, Bestell-Nr.: 7735600365 · BOSCH Zubehör dezentraler Lüftung LUP2, Lüftungsreglung-Unterputzdose tief, Bestell-Nr.: 7735600380 · BOSCH Zubehör dezentraler Lüftung LMK, Montagekleber (Befestigung Montagerohrs), Bestell-Nr.: 77356003792672,09 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BOSCH Paket dezentr. Lüftung JUPA VE204 Vier-Zimmer Wohnung (110 m2 Wohnfläche)Gesamtgewicht inkl. Verpackung: 31,9 kg bestehend aus: · BOSCH dezentrale Lüftung V2000D 43 /K, Komplettset: mit Montagerohr, Außenhaube, Bestell-Nr.: 7735600363, Anzahl (Stück): 6 · BOSCH Zub. dezentraler Lüftung CV 40 H/U, Lüftungsregler mit Unterputznetzteil, Bestell-Nr.: 7735600365 · BOSCH Zubehör dezentraler Lüftung LUP2, Lüftungsreglung-Unterputzdose tief, Bestell-Nr.: 7735600380 · BOSCH Zubehör dezentraler Lüftung LMK, Montagekleber (Befestigung Montagerohrs), Bestell-Nr.: 77356003793850,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
quot;Zwei Seelen wohnen ach in mir zur Miete", Fachbücher von Julia MeyerDas Fachbuch "Zwei Seelen wohnen ach in mir zur Miete" von Julia Meyer bietet eine umfassende literaturwissenschaftliche Auseinandersetzung mit dem Gesamtwerk der bedeutenden deutschsprachigen Dichterin Mascha Kaléko. Kaléko, die zwischen 1907 und 1975 lebte, erlangte in den letzten Jahren wieder an Popularität, nachdem sie lange Zeit in Vergessenheit geraten war. Dieses Buch beleuchtet die verschiedenen Wirkungsorte der Autorin – Berlin, New York und Jerusalem – und thematisiert die Zerrissenheit, die durch Flucht und Vertreibung geprägt ist. Die Analyse ihrer Werke erfolgt im Kontext der kulturpolitischen Rahmenbedingungen, die für jüdische Schriftsteller in der Weimarer Republik, während des Nationalsozialismus und im Exil von Bedeutung waren. Mit 444 Seiten bietet das Buch eine tiefgehende Betrachtung von Kalékos literarischer Eigenständigkeit und ihrer Rolle in der Aufmerksamkeitsökonomie der damaligen Zeit.49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mehr Miete, mehr Rendite: Wie Sie als Vermieter durch clevere Methoden dauerhaft höhere Einnahmen generieren und Ihre Kosten reduzieren, TaschenbuchMehr Miete, Mehr Rendite: Wie Sie Als Vermieter Durch Clevere Methoden Dauerhaft Höhere Einnahmen Generieren Und Ihre Kosten Reduzieren, Taschenbuch Von Leonard Balzer, Wohnwunder Verlag, 978-1-961398-50-4, Seitenanzahl: 16017,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Betriebseinnahmen versteuert?
Wie werden Betriebseinnahmen versteuert? Betriebseinnahmen werden in der Regel als Teil des Gewinns eines Unternehmens besteuert. Die genaue Besteuerung hängt von der Rechtsform des Unternehmens ab, z.B. ob es sich um eine Personengesellschaft oder eine Kapitalgesellschaft handelt. In Deutschland werden Betriebseinnahmen in der Regel über die Gewerbesteuer, die Einkommensteuer und die Umsatzsteuer besteuert. Es ist wichtig, alle Einnahmen ordnungsgemäß zu dokumentieren und alle steuerlichen Pflichten zu erfüllen, um Probleme mit den Steuerbehörden zu vermeiden. **
-
Was sind steuerfreie Betriebseinnahmen?
Steuerfreie Betriebseinnahmen sind Einnahmen, die ein Unternehmen erzielt, aber nicht versteuern muss. Dazu gehören beispielsweise Zuschüsse, Fördermittel oder bestimmte Versicherungsleistungen. Diese Einnahmen sind in der Regel steuerfrei, da sie nicht dem eigentlichen Geschäftszweck des Unternehmens dienen, sondern als Unterstützung oder Entlastung gedacht sind. Es ist wichtig, diese steuerfreien Betriebseinnahmen korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Konsequenzen zu vermeiden. Unternehmen sollten sich daher mit den steuerlichen Regelungen und Vorschriften zu steuerfreien Betriebseinnahmen vertraut machen, um steuerliche Risiken zu minimieren. **
-
Was sind Umsatzsteuerfreie Betriebseinnahmen?
Umsatzsteuerfreie Betriebseinnahmen sind Einnahmen, die von der Umsatzsteuer befreit sind und somit nicht in die Berechnung der Umsatzsteuer einbezogen werden. Diese Einnahmen können beispielsweise aus bestimmten Dienstleistungen oder dem Verkauf von steuerbefreiten Waren stammen. Unternehmen, die solche Einnahmen erzielen, müssen sie dennoch in ihrer Buchhaltung erfassen, auch wenn sie keine Umsatzsteuer darauf zahlen müssen. Es ist wichtig, die unterschiedlichen Arten von Betriebseinnahmen genau zu kennen, um die steuerlichen Verpflichtungen korrekt zu erfüllen und mögliche Fehler zu vermeiden. Letztendlich können umsatzsteuerfreie Betriebseinnahmen die finanzielle Situation eines Unternehmens positiv beeinflussen, da sie die Steuerlast verringern können. **
-
Was versteht man unter Betriebseinnahmen?
Was versteht man unter Betriebseinnahmen? Betriebseinnahmen sind alle Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen generiert. Dazu gehören beispielsweise Umsatzerlöse, Zinseinnahmen, Mieteinnahmen oder Provisionen. Betriebseinnahmen sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung eines Unternehmens und dienen zur Berechnung des Gewinns. Sie geben Auskunft darüber, wie erfolgreich ein Unternehmen seine Produkte oder Dienstleistungen am Markt platziert und wie rentabel es arbeitet. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.